 Liputan6.com
 Kapanlagi.com
 Bola.net
 Bola.com
 Merdeka.com
 Fimela.com
 Brilio.net


Cara Menabung di Rumah agar Konsisten, Panduan Praktis Mengelola Uang untuk Pemula
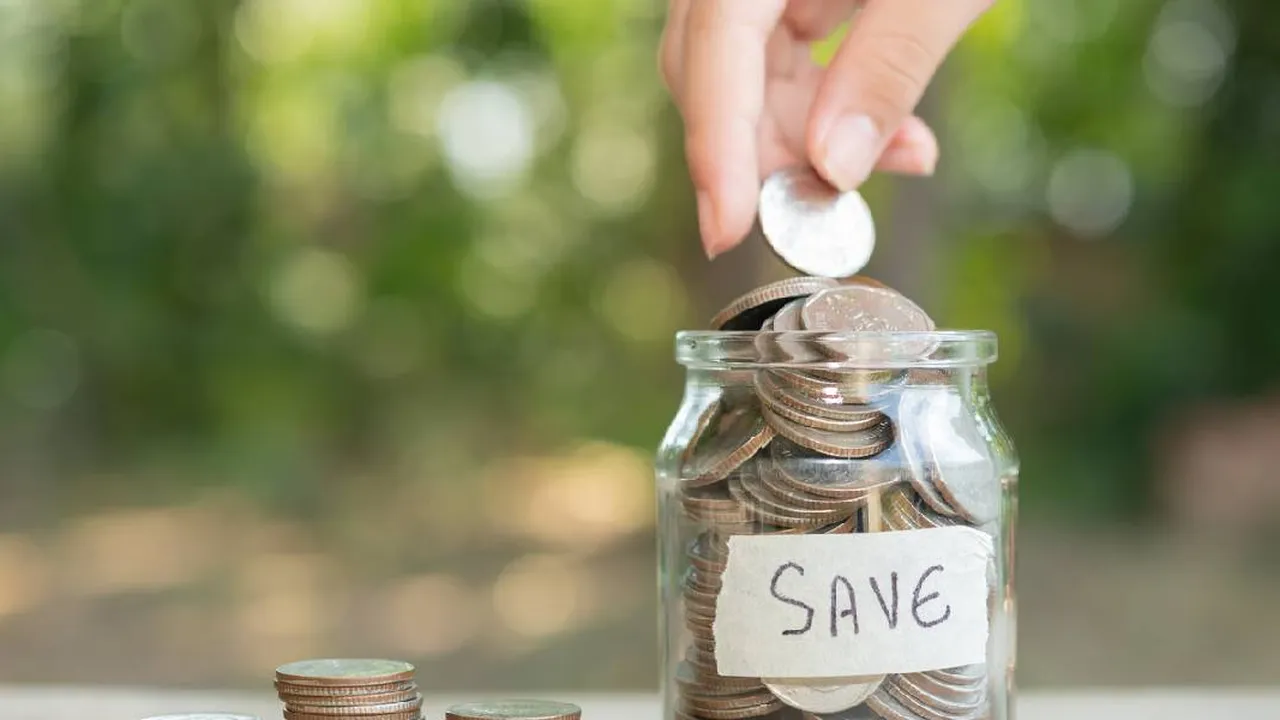
menabung uang receh di toples sederhana bantu amankan keuangan (Image by Freepik)
Kapanlagi.com - Menabung di rumah merupakan kebiasaan sederhana yang dapat membantu seseorang mempersiapkan kebutuhan finansial di masa depan. Tidak membutuhkan modal besar, kebiasaan ini bisa dimulai dengan menyisihkan sebagian penghasilan secara rutin dan dilakukan dengan disiplin.
Banyak orang masih menganggap tabungan sebagai sisa uang setelah seluruh kebutuhan terpenuhi. Padahal, cara yang lebih efektif adalah menempatkan tabungan sebagai prioritas sejak awal menerima penghasilan. Dengan begitu, peluang mencapai target keuangan akan lebih besar.
Sebagaimana disampaikan Bank of America melalui program Better Money Habits, langkah pertama untuk mulai menabung adalah mengetahui seberapa besar pengeluaran Anda dengan melacak setiap pengeluaran, mulai dari kopi harian, perlengkapan rumah tangga, hingga tagihan bulanan.
Advertisement
1. Memahami Pentingnya Menabung Sejak di Rumah
Menabung di rumah berarti menyimpan sebagian uang secara mandiri, baik menggunakan celengan, amplop khusus, brankas, maupun rekening yang dipisahkan dari rekening harian. Tujuannya tetap sama, yakni menunda sebagian konsumsi saat ini agar tersedia dana untuk kebutuhan di masa mendatang.
Kebiasaan tersebut memberikan banyak manfaat bagi kondisi keuangan. Tabungan dapat menjadi dana cadangan ketika menghadapi keadaan darurat, seperti kehilangan pekerjaan, biaya berobat, atau kebutuhan mendadak lainnya.
Selain itu, menabung juga membantu mempersiapkan berbagai tujuan finansial, mulai dari biaya pendidikan, membeli kendaraan, hingga mengumpulkan uang muka rumah. Di tengah meningkatnya biaya hidup, kemampuan membedakan kebutuhan dan keinginan menjadi salah satu kunci agar dana tabungan terus bertambah.
Filosofi mengenai pentingnya menabung bahkan telah lama disampaikan oleh tokoh dunia.
"Jika Anda ingin menjadi kaya, pikirkanlah cara menabung sekaligus cara memperolehnya." - Benjamin Franklin, dari karya Benjamin Franklin berjudul The Way to Wealth, yang pertama kali diterbitkan pada tahun 1758.
2. Langkah Sederhana agar Tabungan Cepat Bertambah
Menabung akan lebih mudah dilakukan apabila memiliki sistem yang jelas. Salah satu langkah utama adalah langsung menyisihkan uang sesaat setelah menerima penghasilan, sebelum digunakan untuk kebutuhan lainnya.
Cara sederhana seperti menggunakan celengan atau mengumpulkan uang receh juga tetap efektif apabila dilakukan secara konsisten. Nominal kecil yang dikumpulkan setiap hari dapat berkembang menjadi jumlah yang cukup besar dalam jangka panjang.
Metode amplop juga bisa menjadi pilihan. Pisahkan uang tunai ke dalam beberapa amplop berdasarkan kebutuhan, termasuk satu amplop khusus untuk tabungan. Cara ini membantu mengendalikan pengeluaran sekaligus mengurangi risiko menggunakan uang tabungan.
Memiliki rekening tabungan yang berbeda dari rekening transaksi harian juga dapat membantu menjaga disiplin. Selain itu, fitur transfer otomatis setiap bulan dapat dimanfaatkan agar proses menabung berjalan tanpa harus selalu diingat.
Sebagian orang juga merasa lebih termotivasi dengan mengikuti tantangan menabung, seperti tantangan 52 minggu atau menyisihkan nominal tertentu setiap hari. Ada pula metode mengumpulkan pecahan uang tertentu setiap kali menerima kembalian.
Prinsip tersebut sejalan dengan pesan investor Warren Buffett.
"Jangan menabung dari uang yang tersisa setelah berbelanja, tetapi belanjakanlah uang yang tersisa setelah menabung." - Warren Buffett, dikutip dari Marriage Kids and Money.
Di sisi lain, kebiasaan memasak di rumah juga dapat membantu mengurangi pengeluaran. Berdasarkan data Ramsey Solutions, rata-rata rumah tangga menghabiskan sekitar 3.639 dolar AS untuk makan di luar setiap tahun. Mengurangi kebiasaan tersebut atau mencoba konsep no-spend month selama 30 hari dapat memberikan ruang lebih besar untuk menambah tabungan.
3. Menyusun Anggaran agar Target Menabung Lebih Mudah Tercapai
Keberhasilan menabung tidak hanya bergantung pada besarnya penghasilan, tetapi juga pada cara mengatur arus keuangan setiap bulan. Karena itu, menyusun anggaran menjadi langkah penting agar pemasukan dan pengeluaran tetap terkendali.
Mulailah dengan mencatat seluruh sumber pendapatan, kemudian rinci pengeluaran tetap seperti cicilan, tagihan listrik, air, internet, maupun kebutuhan pokok. Setelah itu, catat pula pengeluaran yang sifatnya tidak tetap, misalnya biaya makan di luar, hiburan, atau belanja lainnya. Dari catatan tersebut, Anda akan lebih mudah melihat pos mana yang masih bisa dihemat.
Salah satu metode yang banyak digunakan adalah aturan anggaran 50/30/20. Mengutip NerdWallet, pembagian ini mengalokasikan 50 persen penghasilan setelah pajak untuk kebutuhan pokok, 30 persen untuk keinginan, serta 20 persen untuk tabungan dan pembayaran utang di atas cicilan minimum. Persentase tersebut dapat disesuaikan dengan kondisi keuangan masing-masing, termasuk meningkatkan porsi tabungan apabila memiliki target finansial tertentu.
Agar anggaran berjalan lebih konsisten, otomatisasi juga bisa diterapkan. Perencana keuangan bersertifikat Durriya Pierce menilai sistem otomatis membantu seseorang tidak perlu terus-menerus memikirkan urusan keuangan.
"Buatlah sebuah sistem agar Anda tidak perlu terlalu banyak memikirkan soal uang." - Durriya Pierce, dikutip dari NerdWallet.
Selain membuat sistem otomatis, biasakan mengevaluasi anggaran secara berkala. Cara ini membantu mengetahui apakah pengeluaran masih sesuai rencana atau justru mulai melebihi batas yang telah ditetapkan. Jika ada pos yang terlalu besar, lakukan penyesuaian secara bertahap agar kebiasaan menabung tetap berjalan tanpa terasa memberatkan.
4. Cara Mengurangi Pengeluaran di Rumah
Menghemat pengeluaran sehari-hari menjadi salah satu cara paling efektif untuk menambah dana tabungan. Penghematan tidak selalu berarti mengurangi kenyamanan, melainkan menggunakan sumber daya secara lebih efisien.
Penggunaan listrik, misalnya, dapat dioptimalkan dengan mengatur suhu pendingin ruangan secara lebih hemat. Pada wilayah beriklim dingin, penggunaan termostat yang dapat diprogram mampu menghemat energi sekitar 10 hingga 15 persen setiap tahun. Prinsip serupa juga dapat diterapkan pada penggunaan AC di Indonesia dengan memilih suhu yang efisien.
Menurut laporan Experian, menyetel termostat sekitar 7 hingga 10 derajat dari suhu normal selama delapan jam per hari dapat menghemat sekitar 10 persen biaya pemanasan dan pendinginan dalam setahun berdasarkan data Departemen Energi Amerika Serikat.
Penghematan lainnya bisa dilakukan dengan mengganti lampu pijar menjadi lampu LED. The Everygirl menyebutkan lampu LED menggunakan energi setidaknya 75 persen lebih sedikit dan memiliki usia pakai hingga 25 kali lebih lama dibandingkan lampu pijar biasa.
Kebiasaan sederhana lain juga memberi dampak terhadap pengeluaran bulanan. Menjemur pakaian secara alami dapat mengurangi penggunaan mesin pengering yang dikenal boros listrik. Selain itu, mencabut colokan perangkat elektronik yang tidak digunakan dapat menekan konsumsi daya siaga.
Memperbaiki keran yang bocor juga membantu menghindari pemborosan air. Di sisi lain, membeli barang bekas yang masih layak pakai dapat menjadi alternatif untuk memperoleh kebutuhan rumah tangga dengan harga yang lebih terjangkau.
Memasak sendiri di rumah juga menjadi salah satu cara efektif mengurangi pengeluaran. Selain lebih hemat, kebiasaan ini membuat pengeluaran makanan lebih mudah dikendalikan dibandingkan terlalu sering membeli makanan di luar rumah.
5. Menjaga Tabungan Tetap Aman dan Berkembang
Memiliki tabungan saja belum cukup apabila tidak disertai strategi untuk melindungi nilainya. Salah satu langkah yang disarankan adalah membangun dana darurat sebagai cadangan ketika menghadapi kondisi tak terduga.
Berdasarkan laporan America Saves, idealnya dana darurat setara tiga hingga enam bulan penghasilan. Namun, target tersebut tidak harus dicapai sekaligus. Anda dapat memulainya dari nominal yang lebih kecil, misalnya setara 500 dolar AS, kemudian meningkatkannya secara bertahap. Sebaiknya dana ini ditempatkan di rekening terpisah agar mudah diakses saat benar-benar dibutuhkan, tetapi tidak mudah digunakan untuk keperluan sehari-hari.
Selain dana darurat, penting pula mempertimbangkan dampak inflasi terhadap nilai uang. Menyimpan seluruh tabungan dalam bentuk tunai di rumah memang praktis untuk kebutuhan jangka pendek, tetapi kurang ideal apabila jumlahnya besar dan disimpan dalam waktu lama karena daya belinya dapat terus menurun.
Karena itu, sebagian dana dapat dialihkan ke instrumen keuangan yang berpotensi memberikan imbal hasil, seperti deposito, reksa dana pasar uang, maupun logam mulia. Dengan cara tersebut, tabungan tidak hanya tersimpan, tetapi juga memiliki peluang untuk bertumbuh seiring waktu.
Bagi pemula yang ingin mulai berinvestasi, pilihan instrumen bisa disesuaikan dengan tujuan dan kemampuan finansial. Investasi saham maupun emas dapat dipelajari secara bertahap agar memahami manfaat sekaligus risiko yang menyertainya sebelum menempatkan dana.
Yang tidak kalah penting, jangan menunda kebiasaan menabung hanya karena merasa jumlah uang yang dimiliki masih sedikit. Kebiasaan menyisihkan dana secara konsisten justru menjadi fondasi utama dalam membangun kondisi keuangan yang lebih sehat.
"Setelah dua dekade meliput keuangan pribadi, saya telah mendengar berbagai alasan untuk tidak menabung. Namun, dalam jangka panjang, tidak satu pun alasan itu benar-benar dapat dibenarkan." - Jean Chatzky, dikutip dari BrainyQuote.
Menabung bukan semata soal besarnya nominal yang berhasil disimpan, melainkan tentang membangun kebiasaan yang dilakukan secara berkelanjutan. Dengan menetapkan tujuan yang jelas, mengatur anggaran, mengendalikan pengeluaran, serta menjaga keamanan tabungan, setiap orang dapat mulai membangun fondasi keuangan yang lebih stabil sejak dari rumah.
(kpl/mda)

Advertisement
D Academy 8
-
Fashion Selebriti Jirayut Kenakan Jersey Setengah Merah Biru di Final FIFA ASEAN Cup
-
Event Dangdut Potret Tasya Allesia Hibur Para Penonton di Kediri
-
Dangdut Academy Harsiwi Achmad Tegaskan Couple Muncul Alami di Dangdut Academy 8